С Решение № 459 от 5 юли 2023 година на основание чл. 87, ал. 2 от Конституцията на Република България и чл. 79, ал. 3 от Закона за публичните финанси Министерският съвет одобори проекта на Закон за държавния бюджет на Република България за 2023 г. Или с други думи, с гласуването на новия бюджет е въведен за разглеждане и нов законопроект за данък дивидент.
Какво предвижда новият законопроект за данък дивидент?
С новия законопроект се въвеждат редица изменения и допълнения, свързани с данъчното законодателство.
Предвидено е, че плащанията на територията на страната се извършват само чрез превод или внасяне по платежна сметка. Това става, когато са дивидент по смисъла на § 1, т. 4 от Допълнителните разпоредби на Закона за корпоративното подоходно облагане на стойност равна на или надвишаваща 500 лв.
Дивидент по смисъла на посочената разпоредба е разпределението в полза на лице, произтичащо от неговия дял в капитала на друго лице.
Вследствие на което намалява собственият капитал на последното, включително:
- доходи от акции;
- доходи от дялови участия, включително от неперсонифицирани дружества и от други права, третирани като доходи от акции;
- скрито разпределение на печалба.
Не е дивидент разпределението, което съгласно счетоводното законодателство е отчетено при разпределящото лице като разход. Изключение правят случаите на скрито разпределение на печалбата.
Какъв ефект върху допълнителните приходи има запазването на ставката на дивидент на 100% през следващите две години?
В законопроекта за държавния бюджет за 2023 г. е определен 100% дивидент за държавата от държавните дружества и предприятия за 2023 г.
Политика по дивидентите, която предвижда 100% отчисления от печалбата през 2023 г. (с изключение на лечебни заведения, ВиК сектор и „Национална компания индустриални зони“ ЕАД.) и запазване на ставката на дивидент на 100% през периода 2024-2025 г., се очаква да има годишен ефект от 669,8 млн. лв. допълнителни приходи.
Разширен е обхватът на доходите, за които се предоставя информация със справката по чл. 73, ал. 1 от ЗДДФЛ с някои необлагаеми доходи. Добавени са, независимо от размера им, и доходите от:
- допълнително пенсионно осигуряване;
- командировъчните пари;
- други доходи, които въпреки че са освободени от облагане, се получават регулярно от физическите лица. Те са от значение за коректното определяне на разполагаемия доход.
Променен е прагът, над който възниква задължението за предоставяне (от 5000 на 500 лв.), по отношение на доходите от хазарт, както и на доходите от лихви по влогове и облигации.
Добавени са и различните помощи от:
- социално подпомагане;
- държавни и национални награди;
- стипендии (с изключение на стипендиите, които се предоставят от училищата в полза на ученици и студенти);
- ренти;
- потребителски дивиденти.
Предлага се изплащането на трудови възнаграждения по смисъла на Кодекса на труда от:
- работодатели с 50 или повече наети лица;
- от работодатели, извършващи ресторантьорски и кетъринг услуги по смисъла на § 1, т. 61 от допълнителните разпоредби на ЗДДС;
- изплащането на дивиденти по смисъла на Закона за корпоративното подоходно облагане, на стойност равна на или надвишаваща 500 лв., да се включи в приложното поле на закона.
Понастоящем законът изключва изплащането на трудови възнаграждения от приложното си поле, както и има действие по отношение изплащането на дивиденти само над посочения стойностен праг.
ВИЗИТКА
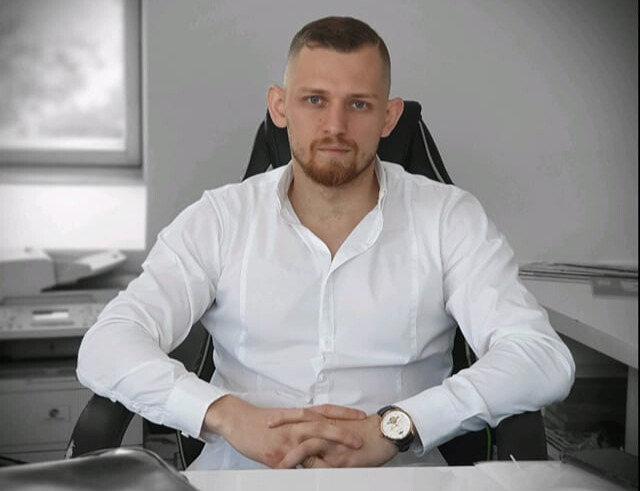
Адвокат Фони Стефанов е специалист в различни области на правото с опит, придобит както в публичния така и в частния сектор. Преди да започне своята професионална дейност като адвокат, е работил като юрисконсулт в кантора на частен съдебен изпълнител. Бил е правен консултант към различни организации, институции както и в частния сектор. Понастоящем адвокат Стефанов практикува предимно в гр. София, но има дела из цялата страна.
ПРОЧЕТЕТЕ ОЩЕ...
Какво да направят компаниите, за да увеличат лоялността на служителите си?
Актуални методи за преодоляване на различията между поколенията в работата
Саудитска Арабия със забележителни тенденции в заетостта